Hộ kinh doanh sản xuất: Quy định về thuế và hóa đơn mới nhất
Các quy định về thuế và hóa đơn đối với hộ kinh doanh sản xuất có nhiều điểm cần lưu ý, đặc biệt khi doanh thu đạt đến những ngưỡng nhất định. Vậy hộ phải nộp những loại thuế nào, tính thuế ra sao và khi nào phải sử dụng hóa đơn điện tử? Hãy cùng Phần mềm quản lý bán hàng EasyPOS tìm hiểu ngay sau đây.
Mục lục
- 1. Hộ kinh doanh sản xuất là gì?
- 2. Hộ kinh doanh sản xuất phải đóng những loại thuế nào?
- 3. Hộ kinh doanh sản xuất doanh thu bao nhiêu thì phải nộp thuế?
- 4. Hộ kinh doanh sản xuất có phải xuất hóa đơn điện tử không?
- 5. Hộ kinh doanh sản xuất kê khai và nộp thuế như thế nào?
- 6. Một số lưu ý về thuế, hóa đơn đối với hộ kinh doanh sản xuất
1. Hộ kinh doanh sản xuất là gì?
Hộ kinh doanh sản xuất có thể hiểu là hộ kinh doanh thực hiện hoạt động sản xuất, gia công hoặc chế biến sản phẩm, hàng hóa để cung cấp ra thị trường. Hoạt động này có thể bao gồm sản xuất thực phẩm, đồ gỗ, may mặc, cơ khí, thủ công mỹ nghệ, vật liệu, đồ gia dụng và nhiều nhóm sản phẩm khác.
2. Hộ kinh doanh sản xuất phải đóng những loại thuế nào?
2.1. Thuế giá trị gia tăng (GTGT)
Hộ kinh doanh sản xuất có doanh thu năm trên 1 tỷ đồng thuộc đối tượng chịu thuế GTGT. Với hoạt động sản xuất thuộc nhóm “sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu”, tỷ lệ thuế GTGT tính trực tiếp trên doanh thu là 3%.
Ngưỡng doanh thu không chịu thuế GTGT đã được Nghị định 141/2026/NĐ-CP nâng lên 1 tỷ đồng/năm kể từ năm 2026.
2.2. Thuế thu nhập cá nhân (TNCN)
Hộ kinh doanh sản xuất có doanh thu trên 1 tỷ đồng/năm phải nộp thuế TNCN. Cách tính phụ thuộc vào quy mô doanh thu và phương pháp tính thuế mà hộ thuộc diện áp dụng hoặc lựa chọn.
Đối với hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng lựa chọn tính theo tỷ lệ trên doanh thu, hoạt động sản xuất áp dụng thuế suất TNCN 1,5% trên phần doanh thu vượt 1 tỷ đồng. Trường hợp tính theo thu nhập, thuế được xác định dựa trên phần chênh lệch giữa doanh thu và chi phí hợp lệ.
2.3. Hộ kinh doanh sản xuất có còn phải nộp lệ phí môn bài không?
Không. Từ ngày 01/01/2026, hộ kinh doanh không còn phải nộp lệ phí môn bài và cũng không phải nộp hồ sơ khai lệ phí môn bài.
Quy định này xuất phát từ khoản 7 Điều 10 Nghị quyết 198/2025/QH15 và được triển khai tại Nghị định 362/2025/NĐ-CP. Theo đó, việc thu, nộp lệ phí môn bài chấm dứt từ năm 2026.
3. Hộ kinh doanh sản xuất doanh thu bao nhiêu thì phải nộp thuế?
Theo Nghị định 141/2026/NĐ-CP, mốc doanh thu quan trọng để xác định nghĩa vụ thuế của hộ kinh doanh là 1 tỷ đồng/năm. Tuy nhiên, cách tính thuế TNCN sẽ khác nhau tùy theo mức doanh thu của hộ.
3.1. Doanh thu từ 1 tỷ đồng/năm trở xuống
Hộ kinh doanh sản xuất có tổng doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN.
Do đó:
- Thuế GTGT phải nộp = 0 đồng
- Thuế TNCN phải nộp = 0 đồng
Hộ vẫn phải thực hiện nghĩa vụ thông báo doanh thu thực tế phát sinh trong năm theo quy định quản lý thuế. Mẫu áp dụng hiện nay là 01/TKN-CNKD theo Thông tư 50/2026/TT-BTC.
3.2. Doanh thu trên 1 tỷ đồng đến 3 tỷ đồng
Với thuế GTGT, hộ kinh doanh sản xuất thuộc diện chịu thuế và áp dụng tỷ lệ 3%.
Thuế GTGT = Doanh thu tính thuế GTGT × 3%
Đối với thuế TNCN, hộ trong nhóm này được lựa chọn một trong hai phương pháp:
Cách 1 – Tính theo tỷ lệ trên doanh thu:
Thuế TNCN = (Doanh thu – 1 tỷ đồng) × 1,5%
Cách 2 – Tính trên thu nhập:
Thuế TNCN = (Doanh thu – Chi phí liên quan đến hoạt động sản xuất, kinh doanh) × 15%
Như vậy, hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng có quyền lựa chọn phương pháp phù hợp.
3.3. Doanh thu trên 3 tỷ đồng đến 50 tỷ đồng
Khi doanh thu năm trên 3 tỷ đồng đến 50 tỷ đồng, hộ kinh doanh không còn được lựa chọn phương pháp TNCN theo tỷ lệ 1,5% trên doanh thu mà phải tính thuế dựa trên thu nhập tính thuế.
Công thức:
Thuế TNCN phải nộp = (Doanh thu – Chi phí liên quan đến hoạt động sản xuất, kinh doanh) × 17%
Các khoản chi được trừ phải đáp ứng điều kiện theo quy định, vì vậy hộ cần quản lý đầy đủ hóa đơn, chứng từ về nguyên vật liệu, nhân công, máy móc, điện nước, nhà xưởng và các chi phí phục vụ hoạt động sản xuất.
Thuế GTGT vẫn được xác định theo phương pháp trực tiếp:
Thuế GTGT = Doanh thu tính thuế GTGT × 3%
3.4. Doanh thu trên 50 tỷ đồng
Hộ kinh doanh sản xuất có doanh thu năm trên 50 tỷ đồng cũng tính thuế TNCN trên thu nhập thực tế, nhưng mức thuế suất tăng lên 20%.
Công thức:
Thuế TNCN phải nộp = (Doanh thu – Chi phí liên quan đến hoạt động sản xuất, kinh doanh) × 20%
Thuế GTGT vẫn được xác định theo phương pháp trực tiếp:
Thuế GTGT = Doanh thu tính thuế GTGT × 3%
Điểm khác biệt về quản lý thuế là hộ có doanh thu trên 50 tỷ đồng thực hiện khai, nộp thuế GTGT theo tháng, thay vì theo quý như hộ có doanh thu từ 50 tỷ đồng trở xuống.
4. Hộ kinh doanh sản xuất có phải xuất hóa đơn điện tử không?
Có, nếu doanh thu năm trên 1 tỷ đồng. Theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Đối với hộ có doanh thu từ 1 tỷ đồng trở xuống, pháp luật không bắt buộc áp dụng hóa đơn điện tử. Tuy nhiên, nếu đáp ứng điều kiện và có nhu cầu, hộ vẫn có thể đăng ký sử dụng.
Trường hợp năm trước doanh thu chưa vượt 1 tỷ đồng nhưng trong năm hiện tại doanh thu lũy kế vượt ngưỡng này, hộ phải chuyển sang áp dụng hóa đơn điện tử. Thời hạn đăng ký là 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
5. Hộ kinh doanh sản xuất kê khai và nộp thuế như thế nào?
Từ năm 2026, hộ kinh doanh tự xác định doanh thu, tự khai và tự nộp thuế theo quy định thay vì cơ chế thuế khoán trước đây. Hồ sơ và phương thức khai thuế được hướng dẫn tại Nghị định 68/2026/NĐ-CP, Nghị định 141/2026/NĐ-CP, Thông tư 18/2026/TT-BTC và Thông tư 50/2026/TT-BTC.
| Nhóm hộ kinh doanh | Kỳ khai thuế | Hồ sơ cần chuẩn bị |
| Doanh thu từ 1 tỷ đồng/năm trở xuống | Thông báo doanh thu theo quy định | Mẫu 01/TKN-CNKD – Thông báo doanh thu/Tờ khai thuế năm |
| Trên 1 tỷ đến 3 tỷ đồng – tính TNCN theo tỷ lệ trên doanh thu | Theo quý | Mẫu 01/CNKD – Tờ khai thuế GTGT, TNCN và các loại thuế khác |
| Trên 1 tỷ đến 3 tỷ đồng – lựa chọn tính TNCN trên thu nhập | Khai GTGT và tạm nộp TNCN theo quý; quyết toán TNCN theo năm | Mẫu 01/CNKD – khai GTGT và tạm nộp TNCN;
Mẫu 02/CNKD-TNCN-QTT – quyết toán TNCN cuối năm |
| Doanh thu trên 3 tỷ đến 50 tỷ đồng | Khai GTGT và tạm nộp TNCN theo quý; quyết toán TNCN theo năm | Mẫu 01/CNKD;
Mẫu 02/CNKD-TNCN-QTT để quyết toán TNCN năm |
| Doanh thu trên 50 tỷ đồng | Khai GTGT và tạm nộp TNCN theo tháng; quyết toán TNCN theo năm | Mẫu 01/CNKD;
Mẫu 02/CNKD-TNCN-QTT để quyết toán TNCN năm |
Hộ kinh doanh có thể nộp hồ sơ thuế bằng phương thức điện tử hoặc theo các hình thức được cơ quan thuế chấp nhận. Số thuế phát sinh phải được nộp đúng thời hạn tương ứng với kỳ khai thuế để tránh tiền chậm nộp.
6. Một số lưu ý về thuế, hóa đơn đối với hộ kinh doanh sản xuất
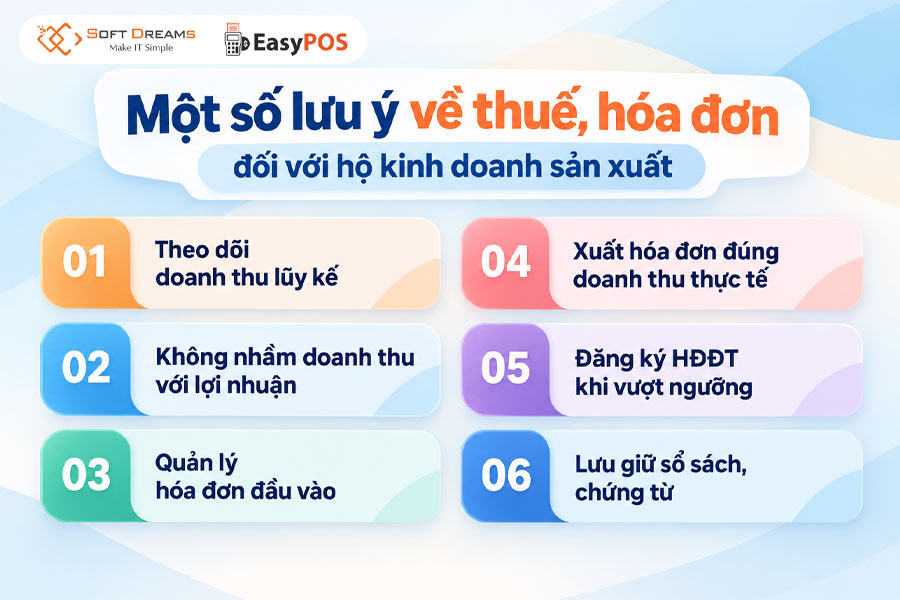
Để thực hiện đúng nghĩa vụ thuế và hạn chế sai sót khi kê khai, hộ kinh doanh sản xuất cần chú ý một số vấn đề sau:
- Theo dõi doanh thu lũy kế: Mốc 1 tỷ đồng quyết định nghĩa vụ GTGT, TNCN và sử dụng hóa đơn điện tử, vì vậy cần theo dõi doanh thu thường xuyên thay vì chỉ tổng hợp vào cuối năm.
- Không nhầm doanh thu với lợi nhuận: Mốc 1 tỷ, 3 tỷ và 50 tỷ đồng được xác định theo doanh thu, không phải số tiền còn lại sau khi trừ nguyên vật liệu, tiền lương và các khoản chi phí.
- Quản lý hóa đơn đầu vào: Hộ tính TNCN theo phương pháp doanh thu trừ chi phí cần đặc biệt chú ý hóa đơn, chứng từ của nguyên vật liệu, máy móc, thuê nhà xưởng và các khoản chi phí sản xuất để có căn cứ xác định chi phí được trừ.
- Xuất hóa đơn đúng doanh thu thực tế: Hộ thuộc diện sử dụng hóa đơn điện tử phải lập hóa đơn theo đúng quy định khi bán hàng hóa, tránh tình trạng doanh thu trên hóa đơn thấp hơn doanh thu thực tế.
- Đăng ký HĐĐT khi vượt ngưỡng: Nếu doanh thu lũy kế trong năm vượt 1 tỷ đồng, hộ thuộc diện bắt buộc phải chuyển sang sử dụng hóa đơn điện tử và thực hiện đăng ký trong thời hạn quy định.
- Lưu giữ sổ sách, chứng từ: Đặc biệt với hộ tính TNCN trên thu nhập, dữ liệu doanh thu và chi phí cần được ghi chép, lưu trữ đầy đủ để phục vụ kê khai, quyết toán và giải trình khi cơ quan thuế yêu cầu.
Trên đây là những thông tin cơ bản về hộ kinh doanh sản xuất và các quy định liên quan đến thuế, hóa đơn. Hy vọng bài viết từ EasyPOS đã giúp bạn dễ dàng nắm bắt và thực hiện đúng các nghĩa vụ trong quá trình kinh doanh.
———————————————-
EASYPOS – BÁN HÀNG, KÊ KHAI THUẾ DỄ DÀNG
Trọn bộ giải pháp trong một phần mềm duy nhất trên điện thoại: Quản lý bán hàng, hóa đơn chứng từ, sổ sách kế toán, kê khai thuế dễ dàng. EasyPOS giúp hộ kinh doanh an tâm về chứng từ doanh thu và báo cáo với cơ quan Thuế.
Chuyển từ thuế khoán sang kê khai dễ dàng – NHẬN NGAY ƯU ĐÃI HẤP DẪN!
Thông tin liên hệ:
- Website: https://easypos.vn/
- Hotline: 0986633426
- Fanpage: Phần mềm quản lý bán hàng EasyPOS
- Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam.
- Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

Hóa đơn chuyển đổi giúp doanh nghiệp chuyển thông tin từ hóa đơn điện tử sang bản giấy trong những trường hợp pháp luật cho phép. Để tránh nhầm lẫn về giá trị sử dụng cũng như cách thực hiện, người nộp thuế cần nắm rõ các quy định hiện hành. Bài viết sau Phần […]
 9 Tháng 10, 2026

Quản lý chuỗi cửa hàng hiệu quả là bài toán kiểm soát đồng bộ nhân sự, hàng hóa, doanh thu và vận hành tại nhiều điểm bán. Khi quy mô mở rộng, quản lý thủ công dễ phát sinh thất thoát, sai lệch số liệu và chất lượng phục vụ không đồng đều. Bài viết […]
6 Tháng 10, 2026 
Việc nắm rõ quy định về hóa đơn điện tử giúp doanh nghiệp, hộ và cá nhân kinh doanh hạn chế sai sót trong quá trình thực hiện. Nghị định 254/2026/NĐ-CP đã quy định cụ thể các trường hợp không phải xuất hóa đơn điện tử. Hãy cùng Phần mềm quản lý bán hàng EasyPOS […]
3 Tháng 10, 2026 

 10 Tháng 4, 2026