Các trường hợp không phải xuất hóa đơn điện tử [CẬP NHẬT MỚI NHẤT]
Việc nắm rõ quy định về hóa đơn điện tử giúp doanh nghiệp, hộ và cá nhân kinh doanh hạn chế sai sót trong quá trình thực hiện. Nghị định 254/2026/NĐ-CP đã quy định cụ thể các trường hợp không phải xuất hóa đơn điện tử. Hãy cùng Phần mềm quản lý bán hàng EasyPOS tìm hiểu chi tiết về nội dung này.
Mục lục
- 1. Các trường hợp không phải xuất hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP
- 1.1. Hộ, cá nhân kinh doanh thuộc diện lập bảng kê thu mua
- 1.2. Hộ, cá nhân kinh doanh có thu nhập từ một số hoạt động đặc thù
- 1.3. Đại lý xổ số, bảo hiểm và bán hàng đa cấp đã được khấu trừ thuế
- 1.4. Một số khoản thu thuộc lĩnh vực tài chính, bảo hiểm và ngoại tệ
- 1.5. Góp vốn bằng tài sản
- 1.6. Điều chuyển tài sản trong nội bộ doanh nghiệp
- 1.7. Cho mượn máy móc, thiết bị để phục vụ gia công
- 1.8. Một số trường hợp không được xác định là bán hàng hóa, cung cấp dịch vụ
- 2. Trường hợp không bị xử phạt vi phạm hành chính về thuế, hóa đơn
- 3. Hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ như thế nào?
- 4. FAQ – Câu hỏi thường gặp
- Tạm kết
1. Các trường hợp không phải xuất hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP
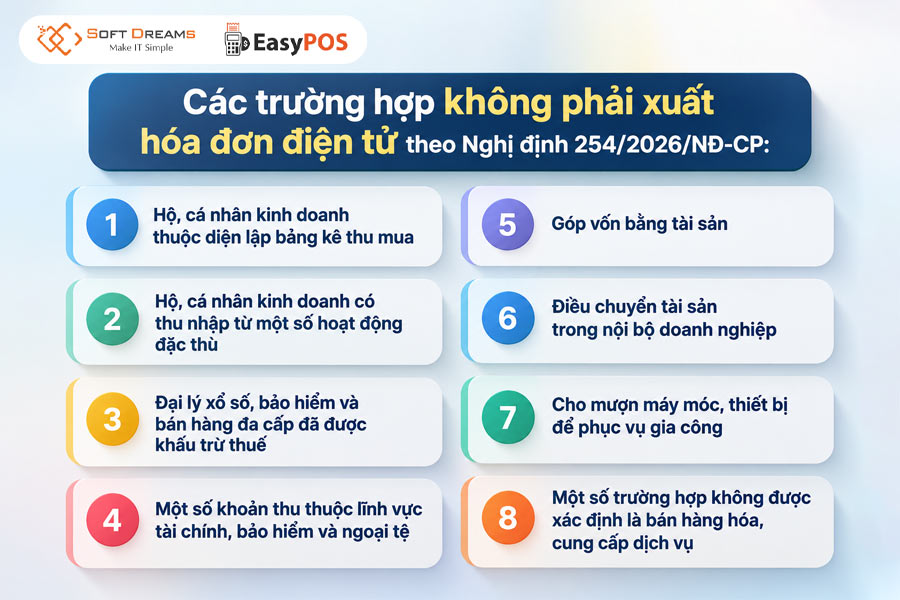
Theo Điều 7 Nghị định 254/2026/NĐ-CP, kể từ ngày 01/07/2026, các trường hợp dưới đây không bắt buộc sử dụng hóa đơn điện tử, ngoại trừ trường hợp thuộc diện này nhưng tự nguyện đăng ký sử dụng:
1.1. Hộ, cá nhân kinh doanh thuộc diện lập bảng kê thu mua
Hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ thuộc trường hợp được phép lập bảng kê thu mua hàng hóa, dịch vụ theo quy định về thuế thu nhập doanh nghiệp không bắt buộc sử dụng hóa đơn điện tử, trừ trường hợp đã đăng ký sử dụng.
1.2. Hộ, cá nhân kinh doanh có thu nhập từ một số hoạt động đặc thù
Các hoạt động thuộc trường hợp này gồm:
- Cho thuê bất động sản.
- Cung cấp sản phẩm, dịch vụ nội dung thông tin số cho tổ chức, cá nhân ở nước ngoài, chẳng hạn như giải trí, trò chơi điện tử, phim, ảnh, nhạc và quảng cáo số.
1.3. Đại lý xổ số, bảo hiểm và bán hàng đa cấp đã được khấu trừ thuế
Hộ, cá nhân kinh doanh hoạt động dưới hình thức đại lý xổ số, đại lý bảo hiểm hoặc đại lý bán hàng đa cấp không bắt buộc sử dụng hóa đơn điện tử nếu doanh nghiệp xổ số, bảo hiểm hoặc bán hàng đa cấp đã thực hiện khấu trừ thuế theo quy định.
1.4. Một số khoản thu thuộc lĩnh vực tài chính, bảo hiểm và ngoại tệ
Một số khoản phí, khoản thu phát sinh từ các hoạt động dưới đây không thuộc diện bắt buộc sử dụng hóa đơn điện tử:
- Hoạt động tái bảo hiểm;
- Nhận tiền gửi;
- Một số hoạt động tài chính;
- Bán nợ;
- Giao dịch ngoại tệ và sản phẩm phái sinh.
Đối với giao dịch bán ngoại tệ, đơn vị phải lập bảng tổng hợp chi tiết các giao dịch phát sinh trong tháng và cung cấp cho cơ quan có thẩm quyền khi có yêu cầu.
1.5. Góp vốn bằng tài sản
Tổ chức, cá nhân kinh doanh sử dụng tài sản để góp vốn vào tổ chức kinh tế không thuộc trường hợp bắt buộc phải sử dụng hóa đơn điện tử.
1.6. Điều chuyển tài sản trong nội bộ doanh nghiệp
Các trường hợp điều chuyển tài sản bao gồm:
- Từ công ty mẹ sang đơn vị thành viên hạch toán phụ thuộc và ngược lại;
- Giữa các đơn vị thành viên hạch toán phụ thuộc với nhau;
- Điều chuyển khi thực hiện chia, tách, hợp nhất, sáp nhập hoặc chuyển đổi loại hình doanh nghiệp.
1.7. Cho mượn máy móc, thiết bị để phục vụ gia công
Trường hợp cho mượn máy móc, thiết bị là tài sản cố định, công cụ hoặc dụng cụ nhằm phục vụ hoạt động gia công hàng hóa, không thu tiền và không làm phát sinh việc chuyển quyền sở hữu thì không bắt buộc sử dụng hóa đơn điện tử.
1.8. Một số trường hợp không được xác định là bán hàng hóa, cung cấp dịch vụ
Các trường hợp này bao gồm:
- Hàng hóa được xuất để chuyển kho nội bộ; xuất vật tư, bán thành phẩm nhằm tiếp tục quá trình sản xuất, kinh doanh trong cùng một cơ sở.
- Hàng hóa, dịch vụ hoặc tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất và xuất hoặc cung cấp để phục vụ trực tiếp hoạt động sản xuất, kinh doanh của cơ sở.
- Một số khoản thu không phát sinh từ hoạt động bán hàng hóa, cung cấp dịch vụ, gồm tiền bồi thường, tiền thưởng, khoản thu hộ, thù lao từ hoạt động thu hộ/chi hộ cho cơ quan nhà nước và một số khoản thu tài chính.
2. Trường hợp không bị xử phạt vi phạm hành chính về thuế, hóa đơn
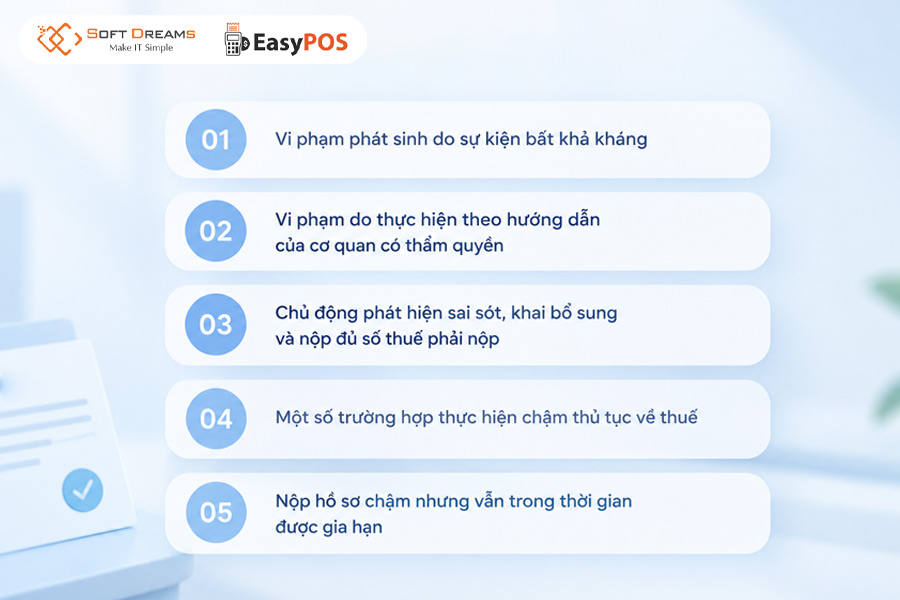
Căn cứ Điều 9 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, người nộp thuế có thể không bị xử phạt vi phạm hành chính về thuế, hóa đơn khi thuộc một trong các trường hợp sau:
(1) Vi phạm phát sinh do sự kiện bất khả kháng
Người nộp thuế không bị xử phạt nếu hành vi vi phạm xuất phát từ sự kiện bất khả kháng theo quy định của pháp luật về xử lý vi phạm hành chính. Chẳng hạn, việc thực hiện thủ tục về thuế hoặc hóa đơn điện tử bị chậm do hệ thống công nghệ thông tin của cơ quan thuế xảy ra sự cố và đã có thông báo về tình trạng này.
(2) Vi phạm do thực hiện theo hướng dẫn của cơ quan có thẩm quyền
Trường hợp người nộp thuế thực hiện theo văn bản hướng dẫn hoặc quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến việc xác định nghĩa vụ thuế thì không bị xử phạt và không phải tính tiền chậm nộp đối với phần vi phạm tương ứng, ngoại trừ các trường hợp pháp luật có quy định khác.
(3) Chủ động phát hiện sai sót, khai bổ sung và nộp đủ số thuế phải nộp
Nếu người nộp thuế tự phát hiện việc khai sai, thực hiện khai bổ sung và nộp đầy đủ số tiền thuế phải nộp trước thời điểm cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc phát hiện hành vi vi phạm thì không bị xử phạt vi phạm hành chính về thuế đối với hành vi khai sai đó.
(4) Một số trường hợp thực hiện chậm thủ tục về thuế
Không áp dụng xử phạt vi phạm thủ tục thuế đối với các trường hợp:
- Cá nhân trực tiếp quyết toán thuế TNCN nộp hồ sơ quyết toán quá thời hạn nhưng phát sinh số tiền thuế được hoàn.
- Hộ kinh doanh, cá nhân kinh doanh đã được ấn định thuế theo quy định.
(5) Nộp hồ sơ chậm nhưng vẫn trong thời gian được gia hạn
Người nộp thuế không bị xử phạt về hành vi vi phạm thời hạn nộp hồ sơ khai thuế nếu khoảng thời gian nộp chậm vẫn nằm trong thời hạn gia hạn đã được cơ quan có thẩm quyền chấp thuận.
3. Hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ như thế nào?
Việc bảo quản và lưu trữ hóa đơn điện tử, chứng từ điện tử được thực hiện như sau:
- Hình thức lưu trữ: Hóa đơn điện tử, chứng từ điện tử phải được bảo quản và lưu trữ dưới dạng thông điệp dữ liệu.
- Lựa chọn phương thức bảo quản: Cơ quan, tổ chức, cá nhân được chủ động lựa chọn hình thức bảo quản, lưu trữ phù hợp với đặc điểm hoạt động và khả năng ứng dụng công nghệ của mình.
- Đáp ứng yêu cầu pháp luật: Phương thức bảo quản, lưu trữ được lựa chọn phải bảo đảm đầy đủ các yêu cầu quy định tại Điều 13 Luật Giao dịch điện tử.
- Khả năng tra cứu, in ấn: Hóa đơn điện tử, chứng từ điện tử phải bảo đảm có thể tra cứu hoặc in ra giấy khi có yêu cầu.
(Theo khoản 2 Điều 5 Nghị định 254/2026/NĐ-CP)
4. FAQ – Câu hỏi thường gặp
4.1. Người mua không lấy hóa đơn thì người bán có phải lập hóa đơn không?
Có. Khi bán hàng hóa, cung cấp dịch vụ thuộc trường hợp phải lập hóa đơn, người bán vẫn phải lập hóa đơn điện tử dù người mua không lấy hoặc không yêu cầu xuất. Chỉ các trường hợp không phải sử dụng HĐĐT theo quy định mới được miễn lập hóa đơn.
4.2. Người mua không cung cấp thông tin thì hóa đơn điện tử ghi thế nào?
Nếu bán hàng cho người tiêu dùng và người mua không cung cấp tên, địa chỉ, mã số thuế hoặc số định danh cá nhân, người bán vẫn lập hóa đơn theo quy định. Đối với thông tin người mua, hóa đơn ghi “Bán cho người tiêu dùng” theo trường hợp pháp luật quy định.
4.3. Có được ủy nhiệm cho bên thứ ba xuất hóa đơn điện tử không?
Có. Người bán hàng hóa, cung cấp dịch vụ được phép ủy nhiệm cho bên thứ ba lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ của mình. Việc ủy nhiệm phải được thực hiện đúng điều kiện và trình tự theo quy định của pháp luật về hóa đơn điện tử.
Tạm kết
Trên đây là tổng hợp thông tin về các trường hợp không phải xuất hóa đơn điện tử và những nội dung liên quan cần lưu ý. Hy vọng bài viết từ EasyPOS sẽ là nguồn tham khảo hữu ích giúp doanh nghiệp, hộ và cá nhân kinh doanh thực hiện đúng quy định.
———————————————-
EASYPOS – BÁN HÀNG, KÊ KHAI THUẾ DỄ DÀNG
Trọn bộ giải pháp trong một phần mềm duy nhất trên điện thoại: Quản lý bán hàng, hóa đơn chứng từ, sổ sách kế toán, kê khai thuế dễ dàng. EasyPOS giúp hộ kinh doanh an tâm về chứng từ doanh thu và báo cáo với cơ quan Thuế.
Chuyển từ thuế khoán sang kê khai dễ dàng – NHẬN NGAY ƯU ĐÃI HẤP DẪN!
Thông tin liên hệ:
- Website: https://easypos.vn/
- Hotline: 0986633426
- Fanpage: Phần mềm quản lý bán hàng EasyPOS
- Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam.
- Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

Hàng tồn kho luôn là bài toán đau đầu của bất kỳ doanh nghiệp nào, từ cửa hàng bán nhỏ lẻ đến các tập đoàn sản xuất lớn. Quản lý tốt hàng tồn kho không chỉ giúp tối ưu dòng tiền mà còn quyết định trực tiếp đến khả năng đáp ứng nhu cầu khách […]
 30 Tháng 9, 2026

Xuất hóa đơn sai thời điểm không chỉ ảnh hưởng đến tính chính xác của chứng từ mà còn có thể khiến người bán bị xử phạt vi phạm hành chính. Đặc biệt, từ 01/07/2026, Nghị định 254/2026/NĐ-CP đã quy định lại thời điểm lập hóa đơn đối với nhiều trường hợp. Cùng Phần mềm […]
21 Tháng 9, 2026 
Từ ngày 01/07/2026, Thông tư 91/2026/TT-BTC chính thức có hiệu lực, thay thế Thông tư 32/2025/TT-BTC. Những thay đổi trong văn bản này tác động trực tiếp đến hoạt động quản lý và sử dụng hóa đơn điện tử. Bài viết dưới đây Phần mềm quản lý bán hàng EasyPOS sẽ tổng hợp các nội […]
11 Tháng 9, 2026 

 10 Tháng 4, 2026