Hộ kinh doanh có doanh thu trên 1 tỷ: Thuế, hóa đơn, sổ sách cần biết
Từ năm 2026, chính sách thuế đối với hộ kinh doanh có nhiều thay đổi đáng chú ý, đặc biệt với nhóm có doanh thu vượt 1 tỷ đồng/năm. Khi vượt ngưỡng này, hộ kinh doanh cần lưu ý cách tính thuế, kê khai, sử dụng hóa đơn điện tử và thực hiện chế độ sổ sách kế toán phù hợp. Bài viết dưới đây Phần mềm quản lý bán hàng EasyPOS sẽ giúp bạn tìm hiểu chi tiết các quy định mới đối với hộ kinh doanh có doanh thu trên 1 tỷ.
Mục lục
- 1. Cách tính thuế hộ kinh doanh có doanh thu trên 1 tỷ
- 2. Hộ kinh doanh có doanh thu trên 1 tỷ có bắt buộc xuất hóa đơn điện tử không?
- 3. Hộ kinh doanh trên 1 tỷ kê khai và nộp thuế như thế nào?
- 4. Quy định về sổ sách kế toán của hộ kinh doanh trên 1 tỷ
- 5. Hộ kinh doanh đang dưới 1 tỷ nhưng doanh thu trong năm vượt 1 tỷ phải làm gì?
- 6. FAQ – Câu hỏi thường gặp
- Tạm kết
1. Cách tính thuế hộ kinh doanh có doanh thu trên 1 tỷ
Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc đối tượng chịu thuế GTGT và thuế TNCN. Tuy nhiên, cách tính thuế TNCN có sự khác biệt tùy theo mức doanh thu của hộ kinh doanh. Có thể chia hộ kinh doanh thành 3 nhóm chính như sau:
1.1. Hộ kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng (HKD nhóm 2)
Đối với nhóm này, thuế GTGT được tính trực tiếp trên doanh thu. Riêng thuế TNCN, hộ kinh doanh được lựa chọn tính theo tỷ lệ trên doanh thu hoặc tính trên thu nhập.
Cách tính thuế GTGT
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % thuế GTGT
Cách tính thuế TNCN
– Phương pháp 1: Tính theo tỷ lệ trên doanh thu
Thuế TNCN phải nộp = (Doanh thu năm – 1 tỷ đồng) × Thuế suất TNCN
Theo phương pháp này, hộ kinh doanh chỉ tính thuế TNCN đối với phần doanh thu vượt 1 tỷ đồng, thay vì tính trên toàn bộ doanh thu.
– Phương pháp 2: Tính trên thu nhập
Nếu lựa chọn phương pháp dựa trên thu nhập, số thuế TNCN được xác định như sau:
Thuế TNCN phải nộp = (Doanh thu – Chi phí được trừ) × 15%
Hộ kinh doanh cần theo dõi đầy đủ doanh thu, hóa đơn, chứng từ và các khoản chi phí phục vụ hoạt động sản xuất, kinh doanh để xác định chính xác thu nhập tính thuế.
XEM THÊM: Hộ kinh doanh nhóm 2: Cách tính thuế, kê khai và các nghĩa vụ cần biết
1.2. Hộ kinh doanh có doanh thu trên 3 tỷ đến 50 tỷ đồng
Đối với hộ kinh doanh nhóm 3 có doanh thu năm trên 3 tỷ đến 50 tỷ đồng, thuế GTGT tiếp tục được tính trực tiếp trên doanh thu. Tuy nhiên, thuế TNCN phải tính trên thu nhập tính thuế, thay vì được lựa chọn phương pháp tính như nhóm có doanh thu thấp hơn.
Cách tính thuế GTGT
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % thuế GTGT
Cách tính thuế TNCN
Thuế TNCN phải nộp = (Doanh thu – Chi phí được trừ) × 17%
Trong đó, doanh thu là doanh thu từ hàng hóa, dịch vụ bán ra; chi phí được trừ là những khoản chi liên quan trực tiếp đến hoạt động sản xuất, kinh doanh và đáp ứng điều kiện theo quy định.
Như vậy, hộ kinh doanh thuộc nhóm này cần theo dõi đầy đủ doanh thu và chi phí để xác định thu nhập tính thuế.
1.3. Hộ kinh doanh có doanh thu trên 50 tỷ đồng (HKD Nhóm 4)
Đối với hộ kinh doanh nhóm 4, có quy mô doanh thu trên 50 tỷ đồng/năm, thuế GTGT vẫn áp dụng phương pháp trực tiếp trên doanh thu, còn thuế TNCN được tính trên thu nhập với mức thuế suất cao hơn.
Cách tính thuế GTGT
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % thuế GTGT
Cách tính thuế TNCN
Thuế TNCN phải nộp = (Doanh thu – Chi phí được trừ) × 20%
1.4. Bảng thuế suất hộ kinh doanh theo từng ngành nghề
Để tính chính xác số thuế phải nộp theo các công thức trên, hộ kinh doanh cần xác định đúng tỷ lệ thuế tương ứng với ngành nghề, lĩnh vực đang hoạt động.
| Ngành nghề kinh doanh | Tỷ lệ % thuế GTGT | Tỷ lệ % thuế TNCN (nếu tính theo doanh thu) |
| Phân phối, cung cấp hàng hóa | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% |
| Hoạt động kinh doanh khác | 2% | 1% |
2. Hộ kinh doanh có doanh thu trên 1 tỷ có bắt buộc xuất hóa đơn điện tử không?
Có. Theo Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng:
- Hóa đơn điện tử có mã của cơ quan thuế hoặc
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Nếu hộ kinh doanh có nhiều địa điểm kinh doanh, các cửa hàng sử dụng mã số thuế của hộ kinh doanh và trên hóa đơn phải ghi rõ mã địa điểm kinh doanh tương ứng.
Đối với hộ mới ra kinh doanh hoặc năm trước chưa vượt ngưỡng 1 tỷ đồng nhưng doanh thu lũy kế trong năm hiện tại vượt ngưỡng, hộ phải đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
NÊN XEM: Hóa đơn điện tử hộ kinh doanh: Điều kiện, thủ tục đăng ký và cách xuất hóa đơn
3. Hộ kinh doanh trên 1 tỷ kê khai và nộp thuế như thế nào?
Hộ kinh doanh có doanh thu trên 1 tỷ đồng thực hiện khai thuế dựa trên doanh thu thực tế phát sinh thay vì cơ chế thuế khoán trước đây.
Đối với trường hợp nộp thuế TNCN theo phương pháp tỷ lệ trên doanh thu, hồ sơ khai thuế GTGT, TNCN và các loại thuế khác sử dụng Tờ khai mẫu số 01/CNKD ban hành kèm Thông tư 50/2026/TT-BTC.
Trường hợp thuộc diện thông báo tài khoản ngân hàng hoặc ví điện tử thì sử dụng thêm Mẫu số 01/BK-STK theo quy định.
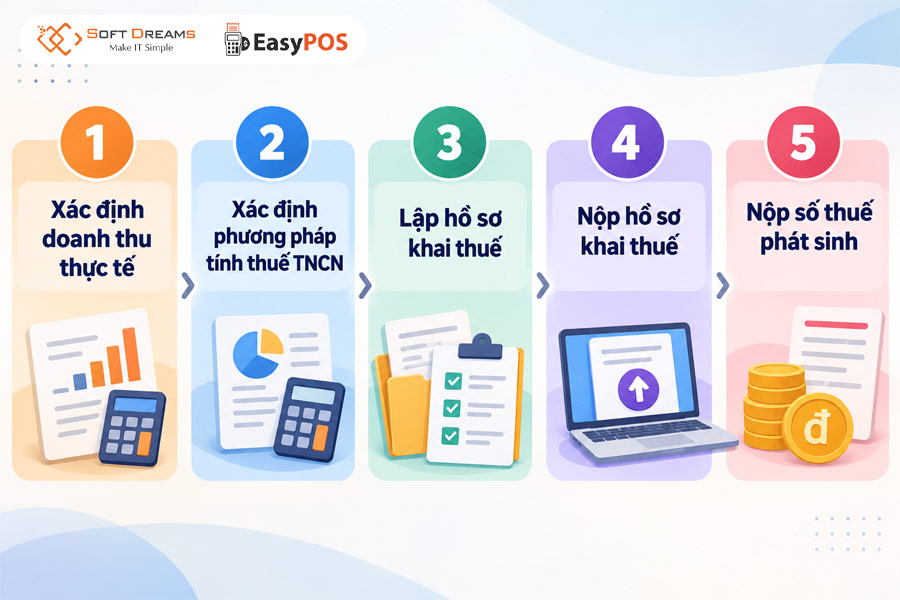
Về cơ bản, hộ thực hiện theo các bước:
Bước 1: Xác định doanh thu thực tế
Tổng hợp doanh thu từ hoạt động bán hàng hóa, cung cấp dịch vụ và các hoạt động kinh doanh khác thuộc phạm vi tính thuế.
Bước 2: Xác định phương pháp tính thuế TNCN
Hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng xác định phương pháp đã lựa chọn: tính theo tỷ lệ trên doanh thu hoặc tính trên thu nhập. Với nhóm doanh thu trên 3 tỷ đồng, thuế TNCN được xác định trên thu nhập tính thuế theo quy định.
Bước 3: Lập hồ sơ khai thuế
Hộ kê khai thông tin doanh thu, thuế GTGT, thuế TNCN và các nghĩa vụ thuế liên quan trên Mẫu số 01/CNKD.
Bước 4: Nộp hồ sơ khai thuế
Việc nộp hồ sơ được thực hiện bằng phương thức điện tử, trừ một số trường hợp đặc biệt không thể thực hiện giao dịch điện tử theo quy định.
Đối với trường hợp khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Bước 5: Nộp số thuế phát sinh
Sau khi xác định nghĩa vụ thuế, hộ kinh doanh thực hiện nộp số tiền thuế phải nộp vào ngân sách nhà nước theo thời hạn quy định.
Riêng hộ tính thuế TNCN theo phương pháp thu nhập tính thuế × thuế suất còn phải thực hiện hồ sơ quyết toán thuế TNCN theo Mẫu số 02/CNKD-TNCN-QTT.
XEM THÊM: Thời hạn khai thuế hộ kinh doanh 2026: Những mốc quan trọng cần ghi nhớ
4. Quy định về sổ sách kế toán của hộ kinh doanh trên 1 tỷ
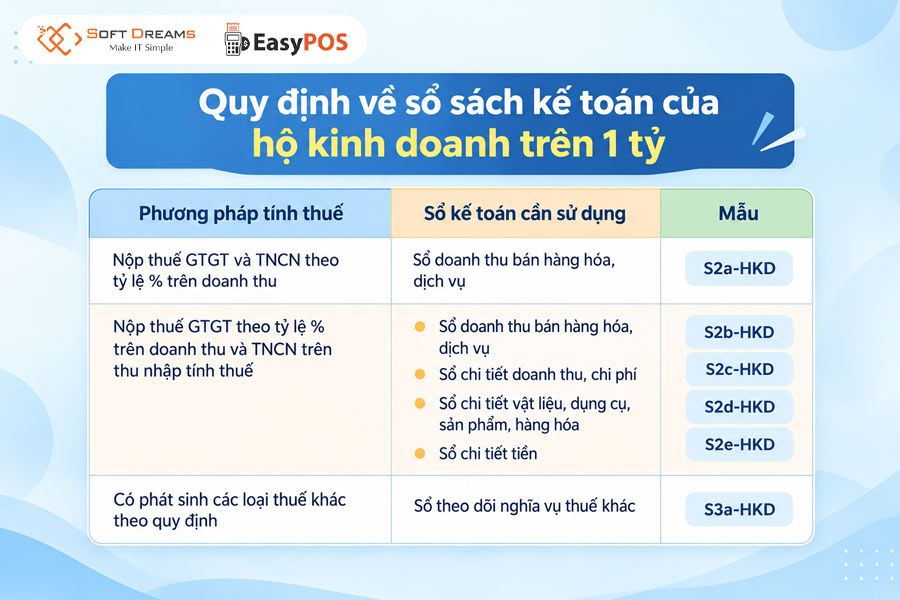
Từ ngày 01/01/2026, chế độ kế toán đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo Thông tư 152/2025/TT-BTC. Loại sổ cần sử dụng phụ thuộc vào phương pháp tính thuế của hộ kinh doanh.
| Phương pháp tính thuế | Sổ kế toán cần sử dụng | Mẫu |
| Nộp thuế GTGT và TNCN theo tỷ lệ % trên doanh thu | Sổ doanh thu bán hàng hóa, dịch vụ | S2a-HKD |
| Nộp thuế GTGT theo tỷ lệ % trên doanh thu và TNCN trên thu nhập tính thuế |
|
|
| Có phát sinh các loại thuế khác theo quy định | Sổ theo dõi nghĩa vụ thuế khác | S3a-HKD |
XEM THÊM: Mẫu sổ S2b-HKD, S2c-HKD, S2d-HKD, S2e-HKD: Tải miễn phí, hướng dẫn cách ghi chuẩn
5. Hộ kinh doanh đang dưới 1 tỷ nhưng doanh thu trong năm vượt 1 tỷ phải làm gì?
Trường hợp hộ kinh doanh có doanh thu năm trước chưa trên 1 tỷ đồng nhưng doanh thu lũy kế trong năm hiện tại vượt ngưỡng 1 tỷ đồng thì cần chủ động chuyển sang thực hiện các nghĩa vụ thuế tương ứng. Cụ thể có thể thực hiện theo các bước sau:
Bước 1: Xác định thời điểm vượt 1 tỷ đồng
Theo dõi doanh thu thực tế để xác định kỳ tính thuế có doanh thu lũy kế vượt ngưỡng 1 tỷ đồng.
Bước 2: Kê khai và nộp thuế
Thực hiện khai thuế theo quy định, đồng thời xác định số thuế GTGT và TNCN phải nộp dựa trên doanh thu, phương pháp tính thuế áp dụng.
Bước 3: Đăng ký sử dụng hóa đơn điện tử
Đăng ký sử dụng hóa đơn điện tử trong vòng 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế vượt 1 tỷ đồng.
Bước 4: Thực hiện sổ sách kế toán
Ghi chép, lưu trữ sổ sách, hóa đơn và chứng từ phù hợp với phương pháp tính thuế để phục vụ kê khai và xác định nghĩa vụ thuế.
Bước 5: Tiếp tục theo dõi doanh thu
Theo dõi doanh thu đến hết năm để xác định đúng nhóm doanh thu và phương pháp tính thuế áp dụng cho kỳ tiếp theo.
6. FAQ – Câu hỏi thường gặp
6.1. Hộ kinh doanh trên 1 tỷ có phải tham gia BHXH bắt buộc không?
Có. Theo hướng dẫn tại Công văn 2792/BHXH-QLT, từ ngày 01/01/2026, căn cứ Luật BHXH 2024, Nghị định 158/2025/NĐ-CP và các quy định về thuế đối với hộ kinh doanh, chủ hộ có đăng ký kinh doanh, kê khai doanh thu năm trên 1 tỷ đồng và thuộc diện nộp thuế GTGT, thuế TNCN phải tham gia BHXH bắt buộc.
6.2. Hộ kinh doanh trên 1 tỷ tạm ngừng kinh doanh thì có phải khai và nộp thuế không?
Không phải khai thuế trong thời gian tạm ngừng nếu đã thực hiện tạm ngừng đúng quy định và thời gian tạm ngừng trọn kỳ khai thuế. Theo Nghị định 252/2026/NĐ-CP, người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh thuộc trường hợp không phải nộp hồ sơ khai thuế.
Tuy nhiên, nếu hộ kinh doanh tạm ngừng không trọn tháng, quý hoặc năm tương ứng với kỳ khai thuế thì vẫn phải nộp hồ sơ khai thuế của kỳ đó. Trong thời gian tạm ngừng, hộ cũng không được sử dụng hóa đơn, trừ trường hợp được cơ quan thuế chấp thuận theo quy định.
6.3. Nếu kê khai doanh thu thấp hơn doanh thu thực tế thì hộ kinh doanh có bị xử phạt không?
Có. Nếu khai doanh thu thấp hơn thực tế làm giảm số thuế phải nộp, mức xử phạt phụ thuộc vào tính chất của hành vi:
- Khai sai dẫn đến thiếu số thuế phải nộp: Phạt 20% số tiền thuế thiếu, đồng thời phải nộp đủ số thuế còn thiếu và tiền chậm nộp.
- Bị xác định là hành vi trốn thuế: Phạt từ 1 đến 3 lần số tiền thuế trốn, tùy tính chất và tình tiết của hành vi; đồng thời phải nộp đủ số tiền thuế trốn và tiền chậm nộp.
- Nếu người nộp thuế phát hiện sai sót, chủ động khai bổ sung và nộp đủ số thuế trước khi cơ quan có thẩm quyền phát hiện hoặc công bố quyết định kiểm tra, thanh tra thì có thể thuộc trường hợp không bị xử phạt hành chính về thuế theo quy định.
Tạm kết
Trên đây, EasyPOS đã tóm tắt những quy định quan trọng mà hộ kinh doanh có doanh thu trên 1 tỷ cần lưu ý. Việc nắm rõ cách tính thuế, kê khai, sử dụng hóa đơn điện tử và thực hiện đúng chế độ kế toán sẽ giúp hộ kinh doanh chủ động thực hiện nghĩa vụ thuế, đồng thời hạn chế sai sót và rủi ro xử phạt.
———————————————-
EASYPOS – BÁN HÀNG, KÊ KHAI THUẾ DỄ DÀNG
Trọn bộ giải pháp trong một phần mềm duy nhất trên điện thoại: Quản lý bán hàng, hóa đơn chứng từ, sổ sách kế toán, kê khai thuế dễ dàng. EasyPOS giúp hộ kinh doanh an tâm về chứng từ doanh thu và báo cáo với cơ quan Thuế.
Chuyển từ thuế khoán sang kê khai dễ dàng – NHẬN NGAY ƯU ĐÃI HẤP DẪN!
Thông tin liên hệ:
- Website: https://easypos.vn/
- Hotline: 0986633426
- Fanpage: Phần mềm quản lý bán hàng EasyPOS
- Trụ sở chính: Tầng 3, tòa nhà CT5AB, Khu đô thị Văn Khê, Phường Hà Đông, Thành phố Hà Nội, Việt Nam.
- Chi nhánh: Số H.54 đường Huỳnh Tấn Chùa, phường Đông Hưng Thuận, TP Hồ Chí Minh

Khi HKD mở thêm cửa hàng, quầy bán hàng hoặc cơ sở hoạt động ngoài trụ sở chính, từng địa điểm cần được thông báo và quản lý riêng trên hệ thống thuế. Trong quá trình này, mã địa điểm kinh doanh là thông tin quan trọng để xác định chính xác nơi phát sinh […]
 3 Tháng 11, 2026

Các quy định về thuế và hóa đơn đối với hộ kinh doanh sản xuất có nhiều điểm cần lưu ý, đặc biệt khi doanh thu đạt đến những ngưỡng nhất định. Vậy hộ phải nộp những loại thuế nào, tính thuế ra sao và khi nào phải sử dụng hóa đơn điện tử? Hãy […]
12 Tháng 10, 2026 
Hóa đơn chuyển đổi giúp doanh nghiệp chuyển thông tin từ hóa đơn điện tử sang bản giấy trong những trường hợp pháp luật cho phép. Để tránh nhầm lẫn về giá trị sử dụng cũng như cách thực hiện, người nộp thuế cần nắm rõ các quy định hiện hành. Bài viết sau Phần […]
9 Tháng 10, 2026 

 10 Tháng 4, 2026